Cómo elegí entre tasa fija y variable para mi hipoteca: aprendizajes tras dos refinanciaciones
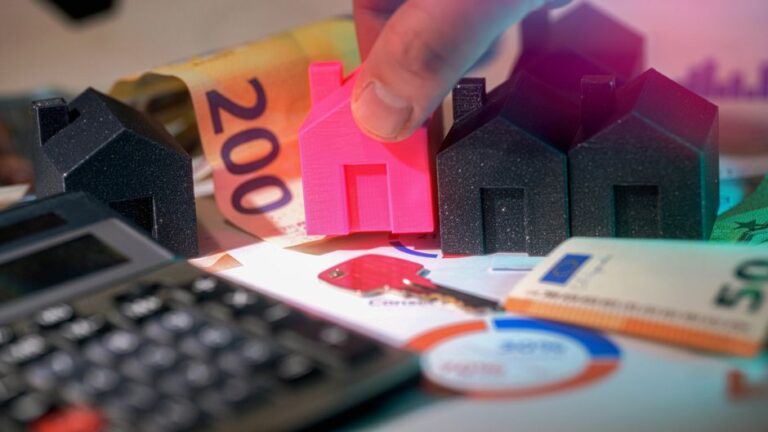
Elegir entre una hipoteca de tasa fija o variable es una de las decisiones financieras más delicadas y con mayor impacto en tu estabilidad a largo plazo. Tras pasar por el proceso y vivir dos refinanciaciones, confirmé algo esencial para navegar este dilema con criterio: no existe una opción universalmente superior; hay una opción adecuada para tu momento vital y para el contexto macroeconómico que te rodea.
En mi experiencia, lo que de verdad reduce el estrés y mejora el resultado es estructurar la decisión con método, traducir la incertidumbre a escenarios realistas y alinear la elección con tu horizonte, tu flujo de caja y tu tolerancia al riesgo. Lo demás es ruido.
Como punto de partida, conviene recordar que, tal y como explica el Banco de España, optar por tipo fijo, variable o mixto depende de factores como la evolución esperada de los tipos de interés y el plazo de amortización previsto, entre otros elementos del contrato. Puedes consultarlo aquí: Hipoteca a tipo fijo o variable – Cliente Bancario, Banco de España.
Tras repetir el proceso dos veces, la lección que más valoro es de enfoque. Como sintetizo a menudo: “no existe una opción ‘mejor’ absoluta, sino una opción adecuada para tu momento vital y el contexto macroeconómico”. Esa perspectiva te obliga a evaluar tu situación personal con honestidad, y a observar las señales de política monetaria y de mercado sin caer en predicciones simplistas.
También me distancié de una idea muy extendida por su rigidez. Como he señalado: “el consejo típico con el que más suelo ‘discrepar’ por su rigidez es la afirmación absoluta de que ‘la hipoteca fija siempre es la mejor opción para evitar riesgos’”. Evitar riesgos no siempre significa pagar por cobertura total; a veces significa conocer qué riesgo asumes, cuánto puedes absorber y cómo limitarlo con márgenes de seguridad.
Si priorizas método sobre intuición, llegarás a una conclusión más sólida. Estos son los ejes que utilizo para ordenar la decisión, en línea con los elementos que subraya el supervisor y con las realidades prácticas del contrato hipotecario.
El Banco de España recuerda que la conveniencia de fijo, variable o mixto depende de la evolución de los tipos y del plazo de amortización, entre otros factores del contrato, lo que refuerza la necesidad de evaluar el contexto y tus circunstancias: Hipoteca a tipo fijo o variable – Cliente Bancario, Banco de España.
Antes de firmar o refinanciar, someto la hipótesis a pequeños “crash tests” financieros. El objetivo no es acertar con el tipo dentro de seis meses, sino comprobar si mi presupuesto aguanta rangos realistas.
El error más frecuente es confundir seguridad con invariabilidad sin medir su precio. Blindarte tiene un coste que puede ser razonable o excesivo según tu caso. Por eso discrepo de la consigna rígida de que la fija siempre es superior; a veces pagas por una cobertura que no necesitas, y otras veces la necesitas y no la compras a tiempo.
Observo el tono de la política monetaria, el rango reciente de los tipos de referencia y las guías sobre inflación y crecimiento. No busco predecir el punto exacto del ciclo, sino ubicarme en su fase probable y en cómo podría afectar a mi horizonte. Para una lectura más amplia del entorno monetario, esta guía de nuestro sitio te ayuda a contextualizar decisiones financieras de largo plazo: nuevas políticas monetarias y el mercado actual.
Si tuviera que condensar el proceso que aplico tras dos refinanciaciones, sería este: entiendo mi horizonte, estreso mis números y elijo el riesgo que puedo pagar, no el que temo o deseo. Y si las condiciones cambian de forma material, valoro la refinanciación con la misma disciplina.
Parte de tu horizonte y de tu capacidad para absorber variaciones en la cuota. Si tu presupuesto es muy ajustado o valoras al máximo la previsibilidad, la fija aporta tranquilidad. Si tienes colchón y margen de maniobra, una variable competitiva puede ser adecuada, especialmente si esperas normalización de tipos en tu plazo.
Condiciona el precio relativo de cada opción y tus expectativas razonables. No necesitas adivinar el futuro, pero sí ubicarte en la fase del ciclo y entender cómo podría influir en tu coste total durante tu horizonte. La política monetaria y la evolución de los tipos de referencia son claves de contexto.
No en todos los casos. Evitar riesgos no equivale a pagar cualquier precio por certidumbre. El valor de la fija depende del coste de esa cobertura y de tu necesidad real de estabilidad. Como he señalado, la afirmación absoluta de que “la fija siempre es la mejor” es demasiado rígida para ser útil.
Cuando el ahorro total esperado, neto de comisiones y gastos, compensa y el nuevo contrato encaja mejor con tu horizonte y tu perfil de riesgo. La decisión debe basarse en números actualizados y en reglas previas, no en impulsos.
Diferencial sobre el índice, TAE, comisiones (apertura, amortización, subrogación), vinculaciones obligatorias, posibles límites (suelos/techos) y condiciones de portabilidad. Estos elementos pueden alterar de forma sustancial la conveniencia de fija o variable.